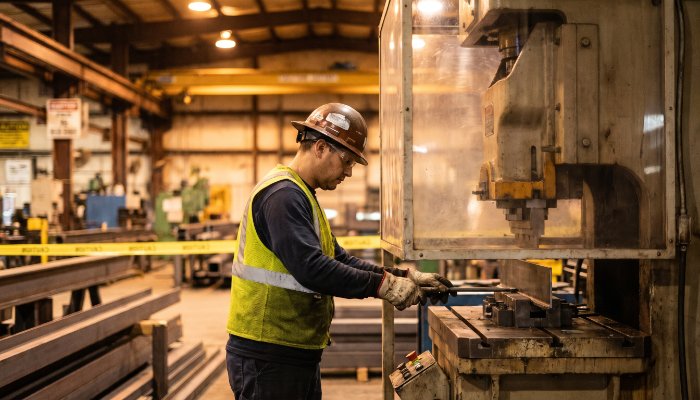
עובד נפגע במפעל. הביטוח הלאומי משלם לו תגמולים, ואתם חושבים שהסיפור נגמר. בפועל, העובד יכול גם לתבוע אתכם בנזיקין. במאמר הזה: איך עובדת חבות מעביד, מה הפוליסה מכסה, איפה פוליסות במפעלים נשארות פתוחות, ומה בודקים לפני החידוש הבא.
למה מפעל חשוף יותר מכל עסק אחר
מכונות, חומרים, משמרות לילה, קבלני משנה ועובדי כוח אדם באותו רצפת ייצור. כל אחד מהם הוא מקור אפשרי לתביעה. עובד שנפגע בעבודה זכאי לתגמולים מהביטוח הלאומי, אבל הוא רשאי גם לתבוע את המעביד לפי דיני הנזיקין אם הוא טוען לרשלנות: מכונה בלי מגן, הדרכה חסרה, ציוד מגן שלא סופק. תביעה כזו יכולה להגיע לסכומים גבוהים, במיוחד כשהפגיעה חמורה.
מה פוליסת אחריות מעבידים מכסה
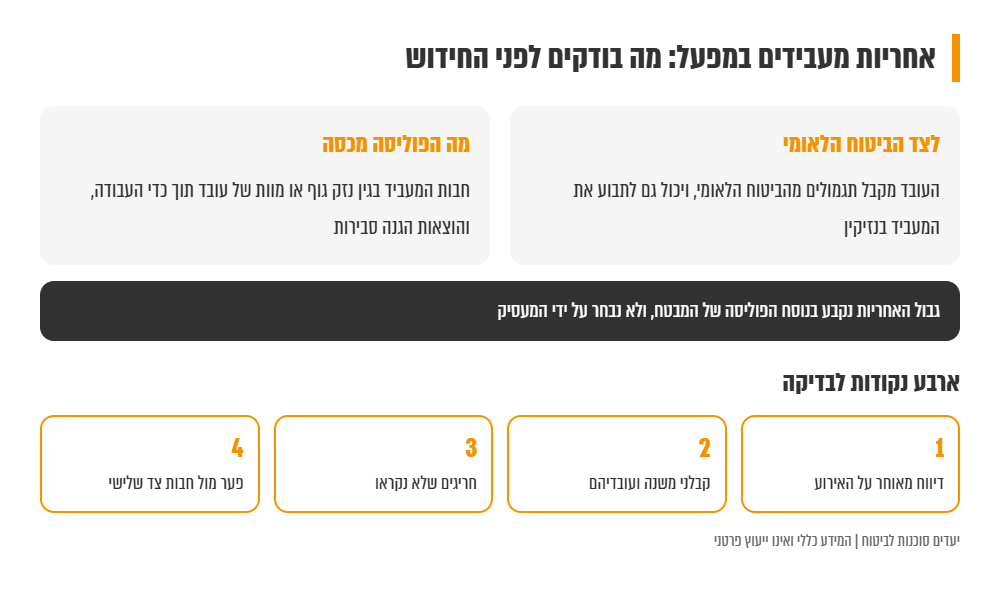
הפוליסה מכסה את חבות המעביד כלפי עובדיו בגין נזק גוף או מוות שנגרמו תוך כדי העבודה ועקב העבודה, בהתאם לחוק ובכפוף לתנאי הפוליסה והסייגים שבה. הכיסוי הוא מעבר לתגמולים שמשלם הביטוח הלאומי, ולא במקומם. בדרך כלל הפוליסה כוללת גם הוצאות סבירות להגנה מפני התביעה, בהסכמת המבטח. היא אינה מכסה נזק לרכוש.
גבול האחריות: בניגוד לפוליסות אחרות, כאן המעסיק לא בוחר סכום ביטוח. הגבולות נקבעים בנוסח הפוליסה של המבטח, והנוסחים שונים בין חברות. לכן ההשוואה בין הצעות היא השוואת נוסחים, סייגים והרחבות, ולא השוואת סכומים שבחרתם. להסבר כללי על הנושא אפשר לקרוא את המדריך לביטוח חבות מעבידים.
ארבע נקודות שכדאי לבדוק בפוליסה של מפעל
1. דיווח על אירוע בזמן
פוליסות אחריות מעבידים קובעות בדרך כלל חובה להודיע למבטח על אירוע בתוך זמן קצר. במפעל שבו אירועים נרשמים באיחור, זו נקודה רגישה. כדאי לקבוע נוהל דיווח פנימי ולוודא שמי שמטפל בזה מכיר את התנאי.
2. קבלני משנה ועובדיהם
הפוליסה מכסה בדרך כלל את עובדי המבוטח עצמו. מצב שבו נפגע קבלן, קבלן משנה או עובד שלהם עשוי להיות מוחרג או מוסדר בהרחבה נפרדת. מפעל שעובד עם קבלנים בשטחו צריך לבדוק איך זה מטופל בפוליסה שלו.
3. סייגים שלא נקראו
לפוליסות יש סייגים, למשל לגבי מחלות מקצוע מסוימות, העסקה בניגוד לחוק, שימוש ברכב מנועי, קנסות וחבות הנובעת מהסכם. כדאי לעבור על הסייגים מול הפעילות בפועל של המפעל, לפני שאירוע מכריח לגלות אותם.
4. פער בין אחריות מעבידים לחבות כלפי צד שלישי
מבקר או ספק שנפגע במפעל הוא עניין של חבות צד שלישי, פוליסה אחרת. מצבים של קבלנים ועובדיהם עלולים ליפול בין הפוליסות. חשוב לבנות אותן יחד, בלי פערים ובלי כפילויות.
התנאים הקובעים הם תנאי הפוליסה בחברת הביטוח.
צ'קליסט לחידוש
- נוסח הפוליסה והסייגים נקראו והושוו בין מבטחים?
- ההוראות לדיווח על אירוע ידועות למי שמטפל בזה במפעל?
- קבלני משנה ועובדיהם נבדקו, עם הרחבה או בפוליסה אחרת?
- הסייגים נבדקו מול הפעילות בפועל?
- הפוליסה מתואמת עם חבות צד שלישי וחבות מוצר?
איך לבנות את זה נכון
אנחנו עובדים עם מפעלים וחברות שרוצים להבין מה יש להם בפוליסה לפני האירוע, לא אחריו. בדיקת תיק ביטוח למפעל כוללת מיפוי סיכונים, השוואת נוסחים וכיסויים והצעות משוק הביטוח. כל הפתרונות שלנו מרוכזים בעמוד ביטוח מפעלים, תעשייה וארגונים, ואפשר להתחיל בשיחה קצרה.
שאלות נפוצות
האם הביטוח הלאומי לא מספיק?
תגמולי הביטוח הלאומי אינם מונעים מהעובד לתבוע את המעביד בנזיקין. הפוליסה מכסה את חבות המעביד מעבר לתגמולים האלה.
האם המעסיק יכול לבחור גבול אחריות?
לא באופן חופשי. הגבולות נקבעים בנוסח הפוליסה של המבטח, ולכן כדאי להשוות נוסחים בין חברות.
האם חייבים פוליסת אחריות מעבידים?
בדרך כלל הדרישה לפוליסה מגיעה מהלקוחות, מהגופים המממנים או מהחוזים של המפעל. כדאי לבדוק מה נדרש אצלכם. בלי פוליסה, תביעה של עובד תיפול על המעסיק עצמו.
כל כמה זמן כדאי לבדוק את הפוליסה?
בכל חידוש שנתי, ובכל שינוי מהותי: קו ייצור חדש, תוספת עובדים, מעבר לעבודה במשמרות או עבודה עם קבלנים.
המידע במאמר כללי ואינו מהווה ייעוץ משפטי או ביטוחי פרטני. הכיסוי בפועל נקבע לפי תנאי הפוליסה שלכם בחברת הביטוח.